Préparer un budget de voyage ne se limite pas à additionner le prix du billet d’avion et celui de l’hôtel. Les frais invisibles et les habitudes quotidiennes transforment rapidement une estimation approximative en dépense réelle. Ce texte suit le parcours d’Alexandre, un voyageur organisant un séjour mixte entre city‑trip et escapades nature, pour montrer comment dissocier et maîtriser chaque poste : transport, hébergement, nourriture, activités, assurance voyage, frais bancaires et marge pour les imprévus. Vous y trouverez une méthode en quatre étapes pour bâtir un plan financier fiable, des exemples concrets de calcul quotidien, des astuces d’économie testées par des gestionnaires de budget, ainsi que des outils pratiques pour suivre vos dépenses sur place. Les recommandations invitent systématiquement à vérifier les informations pratiques (formalités, conditions sanitaires, tarifs) auprès des sources officielles avant de valider une dépense, et proposent des alternatives en fonction du style de voyage — week‑end, road trip, voyage en famille ou long séjour. L’approche vise la sérénité financière : anticiper, épargner, suivre, et garder une réserve pour que le plaisir l’emporte sur le stress administratif et financier.
En bref :
- 🔎 Listez d’abord les coûts payables à l’avance (vols, hébergements, assurance) ✅
- 🧾 Distinguez coûts fixes et variables pour un suivi réaliste
- 💶 Prévoyez une marge de sécurité (10‑15 %) pour les imprévus
- 📊 Suivez vos dépenses avec une application ou un tableur chaque jour
- 💳 Anticipez les frais bancaires et la gestion de devises
Pourquoi les « petits » postes font souvent exploser un budget de voyage — analyse détaillée et exemples
Les dépenses majeures comme le billet d’avion ou l’hébergement attirent naturellement l’attention. Pourtant, ce sont les frais récurrents et les suppléments ponctuels qui grèvent le plus vite le budget. Alexandre l’a appris lors d’une semaine : des cafés quotidiens, une navette de nuit et un supplément bagage ont transformé son calcul initial. Ce type d’exemples montre pourquoi il faut considérer chaque poste sous l’angle des dépenses réelles et non pas seulement des montants affichés.
Les coûts « invisibles » comprennent plusieurs catégories. D’abord, les taxes locales ou la taxe de séjour parfois non incluses dans le prix affiché. Ensuite, les suppléments liés aux horaires (navettes aéroport en dehors des plages horaires, taxis de nuit), et les options payantes (supplément bagages, siège garanti, assurance annulation). Les achats d’équipement avant le départ — sac, adaptateur, trousse pharmacie — pèsent aussi, souvent sous‑estimés parce qu’ils sont ponctuels et avant le voyage.
Exemples concrets et effets cumulés
Imaginez un voyage de 10 jours où chaque jour s’ajoutent 3 cafés à prix touristique, une petite bouteille d’eau et un encas : ces achats répétés pèsent sur le total. Si, en complément, vous prenez deux excursions payantes et un transfert privé à l’arrivée, le poste « loisirs » devient rapidement l’un des plus volumineux.
Autre cas fréquent : la réservation d’un hébergement qui indique « payable à l’arrivée ». Beaucoup de voyageurs considèrent la réservation comme un paiement effectué, mais la caution, le paiement final ou des frais de ménage non réglés en ligne restent à payer sur place. Alexandre a appris à séparer clairement ce qui est déjà débité et ce qui reste à régler, évitant ainsi une mauvaise surprise en arrivant.
Pourquoi ces postes sont sous‑estimés
Plusieurs raisons expliquent cette sous‑estimation. L’optimisme naturel (« je mangerai moins dehors ») est l’une d’elles. L’autre est la dilution cognitive : des petits montants semblent insignifiants pris isolément, mais additionnés sur plusieurs jours deviennent significatifs. Enfin, la méconnaissance des usages locaux (pourboires, politiques de remboursement) et l’absence de vérification des conditions tarifaires amplifient l’erreur.
Pour contrer ces biais, transformez les petits postes en lignes budgétaires avec un montant estimé quotidien. Nommez chaque dépense possible — navette, boissons, pourboires — et attribuez‑lui un montant réaliste. Ce simple exercice permet de voir immédiatement l’impact financier des habitudes et de décider où faire des économies.
Phrase‑clé : transformer les « petits » postes en lignes budgétaires distinctes révèle rapidement les vraies marges de manœuvre.


Construire une estimation pratique en 4 étapes pour un budget de voyage maîtrisé
Une méthode rigoureuse facilite la préparation. La démarche en quatre étapes — lister les coûts payables à l’avance, estimer un budget journalier, identifier les gros événements ponctuels, et prévoir une marge — structure le plan financier et s’adapte à tout type de départ. Pour illustrer, suivez Alexandre qui applique cette méthode pour un séjour mixte.
Étape 1 : lister les dépenses payables à l’avance
Commencez par inscrire tout ce qui sera réglé avant le départ : billets, réservations d’hébergement, assurances, visas. Ces sommes forment la colonne des coûts fixes. Leur avantage : une fois payés, ils réduisent l’incertitude. Attention toutefois : vérifiez si une réservation nécessite encore un solde à l’arrivée ou une caution.
Conseil pratique : conservez une capture d’écran ou un document récapitulatif pour chaque paiement, avec la mention « déjà payé » pour éviter la confusion entre ce qui est débité et ce qui reste à régler.
Étape 2 : estimer un budget quotidien réaliste
La clé est de distinguer les journées « normales » et celles à coût élevé (excursions, transferts). Évaluez pour chaque jour les postes suivants : nourriture, transports locaux, petits achats, pourboires. La méthode la plus efficace consiste à fixer un « budget jour » pour les postes variables et à le réviser selon le rythme du séjour.
Astuce : créez trois profils journaliers — économique, standard, dépensier — et attribuez‑les aux journées prévues. Ainsi, vous obtenez une estimation plus fine qu’une simple division du total par le nombre de jours.
Étape 3 : identifier et budgétiser les gros événements ponctuels
Certains frais surgissent de façon ponctuelle mais significative : ferry, safaris, location longue durée, billets pour un spectacle majeur. Séparez ces postes et inscrivez‑les en marge du budget quotidien. Pour ces dépenses, comparez les tarifs en ligne et sur place ; réserver à l’avance est souvent moins cher, mais vérifiez toujours les conditions d’annulation.
Exemple : réserver une excursion populaire en ligne peut réduire le prix de 20 à 30 % par rapport au guichet. Réservez si vous avez un plan flexible et l’assurance d’y assister, sinon gardez‑les dans la marge imprévus.
Étape 4 : ajouter une marge pour les imprévus
Ajoutez systématiquement une réserve de sécurité. Les données couramment recommandées suggèrent une marge de 10 à 15 % du total pour absorber retards, remplacement de matériel, nuits supplémentaires ou dépenses médicales imprévues. Cette marge n’est pas du gaspillage : c’est une assurance qui protège votre séjour et votre épargne.
Phrase‑clé : la marge imprévus transforme un budget fragile en plan résilient.
Adapter le budget selon le style de voyage : transport, hébergement, nourriture, activités
Le budget varie selon que vous planifiez un week‑end urbain, un road trip ou un long séjour. Alexandre établit trois scénarios et ajuste chaque poste : pour un city‑trip, privilégier la centralité peut réduire les transferts ; pour un road trip, anticiper carburant et péages ; pour un voyage en famille, augmenter le budget nourriture et loisirs. Voici comment décomposer chaque poste.
Transport : anticiper au‑delà du billet
Le transport comprend le trajet principal et les déplacements locaux. Pour le premier, la flexibilité paie : anticiper et utiliser des comparateurs, jouer sur les jours et les aéroports secondaires peut réduire la facture. Pour le déplacement local, incluez navette aéroport, transports en commun, taxis et carburant pour un road trip.
Important : vérifiez les conditions tarifaires au moment de la réservation (frais de bagage, politique de remboursement). Si vous prévoyez de louer une voiture, budgétez aussi l’assurance optionnelle, la caution et les frais de parking.
Hébergement : choisir en fonction du coût total
Le choix d’hébergement est déterminant. Résoudre la question : dormir au cœur de la ville ou légèrement en périphérie ? Alexandre compare le coût d’un hôtel central plus cher mais qui économise temps et transferts, à une location moins chère mais générant des frais de transport quotidiens. Il utilise aussi la combinaison des types d’hébergement selon les étapes pour réduire le prix total.
Tableau indicatif permettant de comparer les types d’hébergement :
| Type 🏨 | Avantages ✅ | Inconvénients ⚠️ |
|---|---|---|
| 🛏️ Auberge de jeunesse | 🔸 Prix bas, rencontres | 🔸 Dortoir, peu d’intimité |
| 🏠 Location (Airbnb) | 🔸 Cuisine, autonomie | 🔸 Frais de ménage, qualité variable |
| 🏨 Hôtel milieu de gamme | 🔸 Confort, services | 🔸 Prix plus élevé |
Pour réduire l’hébergement, réservez tôt, privilégiez la cuisine pour cuisiner quelques repas, et n’hésitez pas à combiner les types selon l’étape du voyage.
Nourriture et activités : prévoir le quotidien
La nourriture est un poste variable qui dépend fortement du rythme. Si vous prévoyez des cafés en terrasse tous les matins et un dîner gastronomique la semaine, intégrez‑les dès la planification. Alexandre crée un budget « nourriture » par jour, avec une répartition petit‑déjeuner, déjeuner et dîner, et une enveloppe pour snacks et boissons.
Pour les activités, dressez une liste d’incontournables et classez‑les par priorité. Réservez en ligne les activités populaires quand c’est moins cher. Prévoyez un pourcentage du budget pour les loisirs imprévus : l’envie d’un spectacle ou d’une balade guidée peut surgir.
Phrase‑clé : adapter chaque poste à votre rythme de voyage permet d’éviter les écarts de dépenses et de garder de la marge pour les plaisirs.
Épargner, suivre ses dépenses et éviter les pièges courants
Réussir un budget demande d’épargner avant le départ et de suivre les dépenses sur place. Alexandre applique des méthodes concrètes : virements automatiques, sinking funds, et un tableau de suivi quotidien. Voici des outils et des erreurs à éviter.
Méthodes d’épargne concrètes
Trois méthodes se détachent pour financer un voyage : virements automatiques sur un sous‑compte, fonds affectés (sinking funds), et défis d’épargne pour accélérer le processus. Mettre en place un virement mensuel structure l’effort et le rend invisible au budget courant. Si le délai est court, combiner l’épargne automatique avec des actions ponctuelles (vente d’objets, réduction d’abonnements) peut accélérer le remplissage de l’objectif.
Repères de planification (exemples à adapter) figurent parmi les données utiles pour calculer combien épargner par mois selon la somme et le délai. Ces chiffres sont indicatifs ; adaptez‑les à votre situation et vérifiez vos besoins réels.
Outils pour suivre son budget sur place
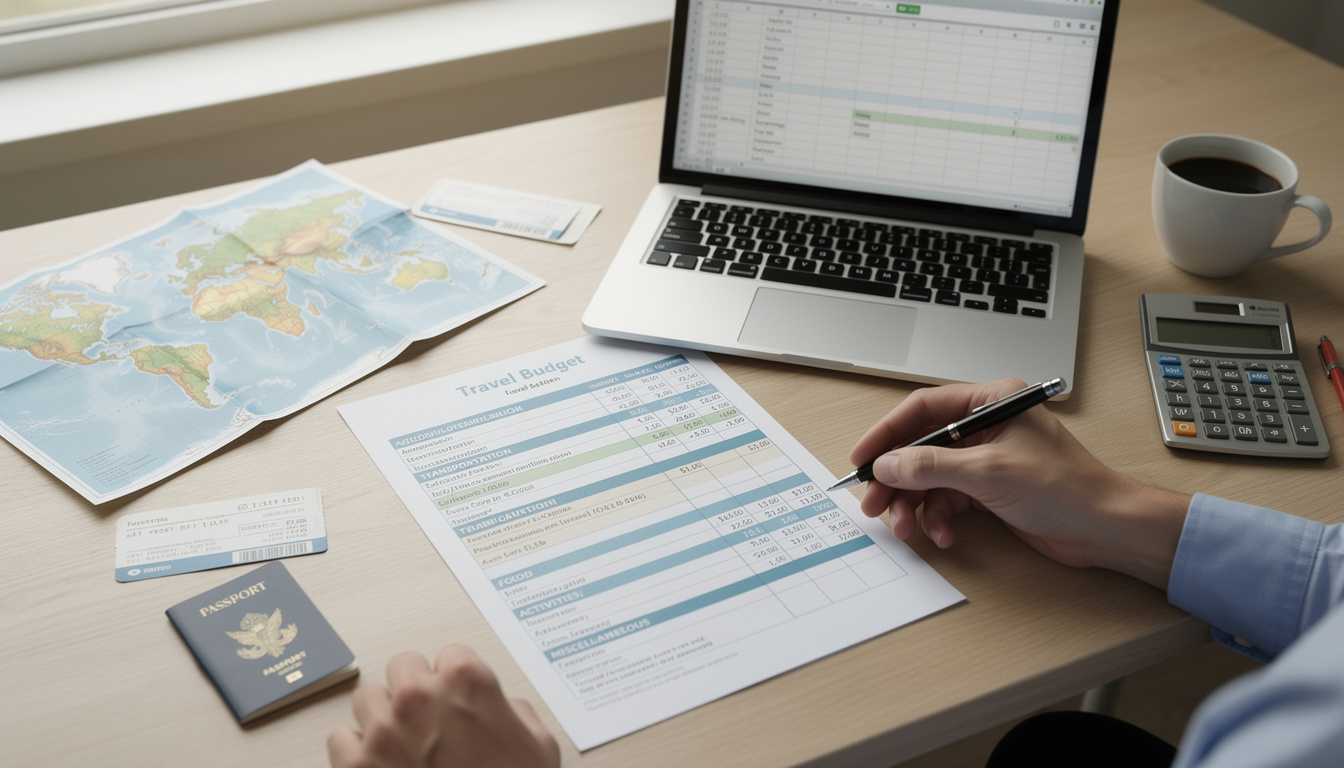
Le suivi quotidien est la clé. Une application mobile simple ou un tableur suffit si vous l’utilisez tous les jours. Répartissez votre budget variable par catégories : nourriture, loisirs, shopping, transports. La méthode des enveloppes appliquée numériquement consiste à attribuer un plafond à chaque catégorie. Dès que l’enveloppe est vide, optez pour une alternative gratuite ou puisez dans la marge si nécessaire.
Checklist financière à cocher 2 à 4 semaines avant le départ : budget validé poste par poste, carte bancaire adaptée, plafonds ajustés, banque prévenue, assurance voyage souscrite, copies des documents et minimum d’espèces pour les premiers jours. Attention : ne confondez pas épargne voyage et fonds d’urgence ; le fonds d’urgence doit rester intact.
Frais bancaires et gestion multi‑devises
Les frais bancaires sont souvent négligés mais peuvent représenter une somme non négligeable. Trois types de frais sont à prévoir : commission de change, frais de retrait et frais de paiement à l’étranger. À défaut d’une carte adaptée, ces coûts s’accumulent silencieusement. Refusez toujours la conversion proposée par un distributeur (DCC) et choisissez d’être débité dans la monnaie locale.
Si votre itinéraire traverse plusieurs monnaies, envisagez une carte multi‑devises ou un compte en devises pour limiter les frais. Comparez les offres et vérifiez les conditions de votre banque avant le départ.
Phrase‑clé : épargner et suivre au quotidien transforme une estimation en un séjour serein sans mauvaise surprise.
Comment calculer un budget quotidien réaliste pour une destination inconnue ?
Rassemblez des repères concrets (prix moyens d’un repas, d’un trajet local, d’un hébergement basique) à l’aide d’outils de comparaison et de sources fiables, puis ajustez selon votre rythme : nombre de repas au restaurant, activités prévues et fréquence des transports. Prévoyez une marge pour les extras et suivez vos dépenses dès le premier jour.
Dois‑je toujours souscrire une assurance voyage ?
Une assurance est recommandée dès que le séjour sort du cadre d’un court déplacement local ou si les frais médicaux potentiels peuvent être élevés. Intégrez son coût dans l’estimation initiale et vérifiez les garanties (rapatriement, annulation, santé) avant de souscrire. Consultez les sites officiels ou des comparateurs pour choisir une couverture adaptée.
Quelle marge prévoir pour les imprévus dans mon budget ?
La marge dépend de la durée et du type de voyage. Une réserve de sécurité de 10 à 15 % du total est une pratique courante pour absorber retards, nuits supplémentaires, remplacements de matériel ou frais médicaux imprévus. Adaptez ce pourcentage selon la complexité de l’itinéraire.
Comment limiter les frais bancaires à l’étranger ?
Renseignez‑vous sur les conditions de votre carte avant le départ, limitez les retraits fréquents, privilégiez les paiements en monnaie locale et comparez les offres de cartes sans frais de transaction internationale. Refusez toujours la conversion dynamique (DCC) au distributeur.